Por Juan Ignacio Baldrich ·
Google sigue concentrando tres de cada cuatro búsquedas. Una de cada cinco ocurre ya en otro lugar y la persona que elige un médico, un abogado o un plan de seguro recorre todos esos lugares en secuencia. Los datos de Datos y SparkToro explican por qué la visibilidad ya no puede planificarse canal por canal.
Agenda tu estrategia gratuita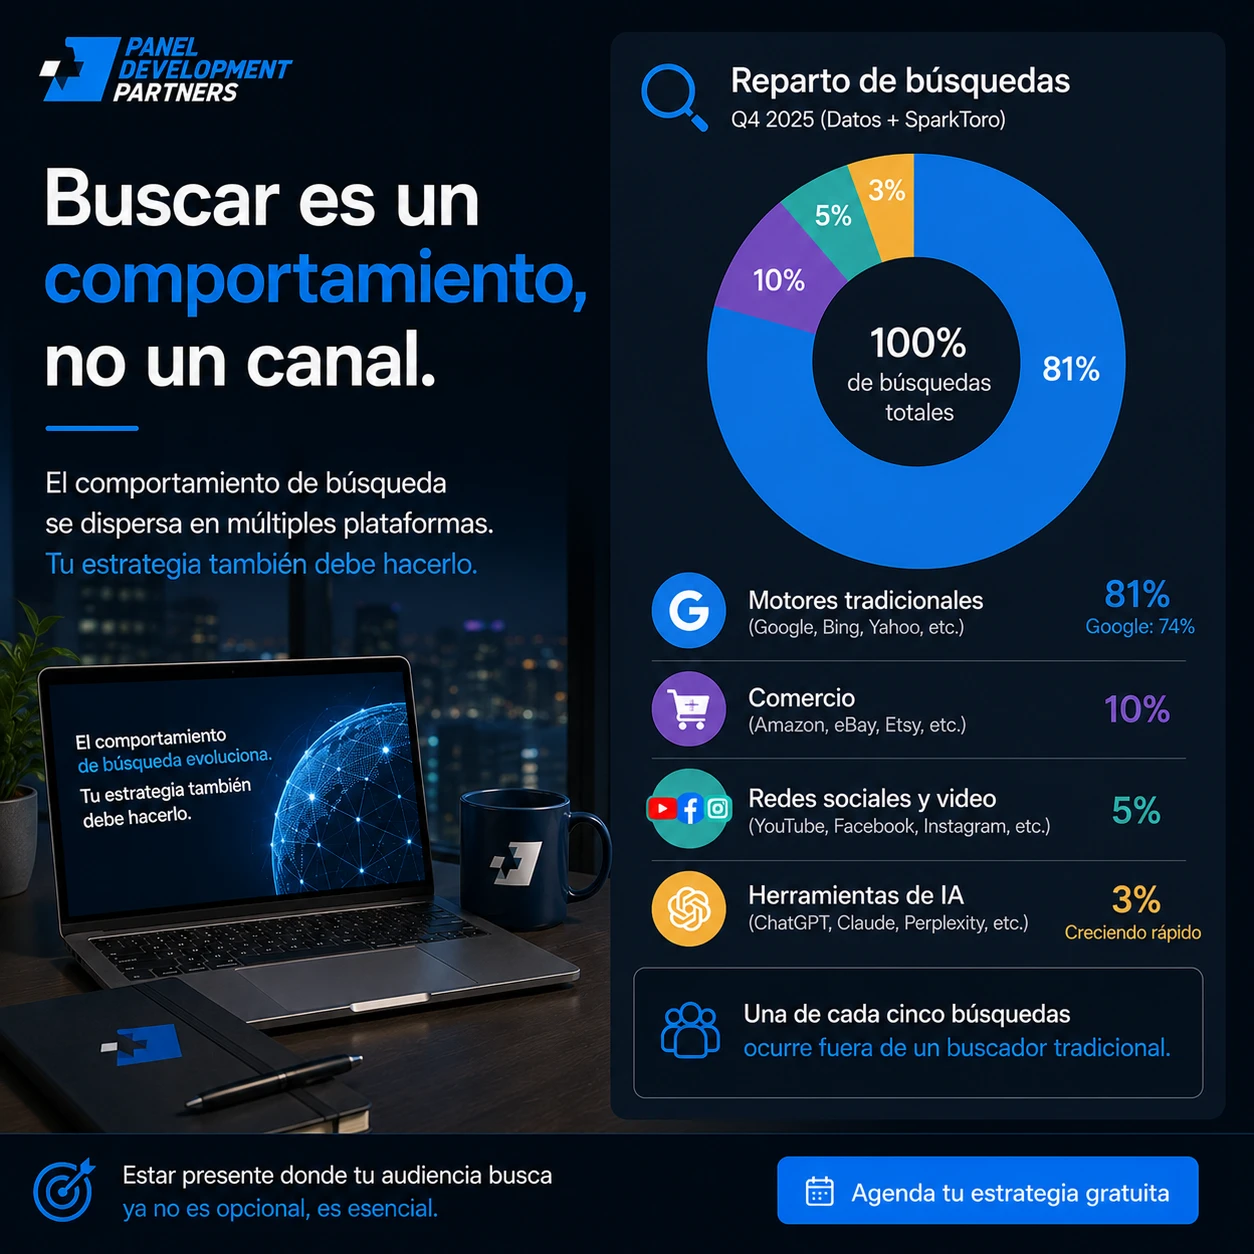
La mayoría de las empresas sigue tratando la búsqueda como un simple renglón en una lista de gastos. Asignan un presupuesto para anuncios en Google, otro para posicionamiento web y revisan un reporte mensual para ver cuántos clientes llegaron por cada vía. La idea detrás de ese esquema es que la búsqueda funciona como un canal único: un solo lugar donde se concentra la demanda y donde los clientes simplemente se compran o se ganan.
La forma en que la gente busca hoy dejó de encajar en esa idea. Quien debe elegir un médico, un abogado, un contador o una agencia de seguros no busca una sola vez. Investiga en pasos sucesivos a través de varias plataformas y cada plataforma le responde una duda diferente. La información disponible sobre dónde se realizan esas búsquedas muestra una realidad que hoy en día es imposible de ignorar.
En marzo de 2026, SparkToro publicó un análisis sobre el comportamiento de búsqueda en 41 sitios web, utilizando datos del panel de navegación en computadoras de escritorio de la compañía Datos, una filial de Semrush. Al registrar millones de dispositivos en Estados Unidos durante todo 2025, la distribución del cuarto trimestre de ese año ofrece el panorama público más completo sobre los puntos donde nacen las búsquedas.
| Tipo de plataforma | Cuota de búsquedas | Ejemplos |
|---|---|---|
| Motores de búsqueda tradicionalesGoogle concentra el 74 % | 81 % | Google, Bing, Yahoo, DuckDuckGo |
| Plataformas de comercio | 10 % | Amazon, Walmart, eBay, Booking |
| Redes sociales y video | 5 % | YouTube, Facebook, Instagram |
| Herramientas de inteligencia artificialEn rápido crecimiento | 3 % | ChatGPT, Perplexity, Claude |
Google concentró por sí solo el 73.7 % de las búsquedas en computadoras de escritorio dentro de los 41 dominios estudiados, situando a los buscadores tradicionales en cerca de cuatro de cada cinco consultas. Las plataformas de comercio absorbieron alrededor del 10 %, las redes sociales y de video sumaron el 5.5 % y las herramientas de inteligencia artificial alcanzaron el 3.2 %.
Dos detalles dicen mucho más que los porcentajes generales. Google perdió 3.5 puntos de participación entre los principales sitios web durante 2025, mientras que Amazon, Bing y YouTube crecieron. Al mismo tiempo, Amazon, Bing y YouTube recibieron, cada uno por separado, más volumen de búsqueda que ChatGPT. La herramienta que domina la conversación sobre el futuro de las búsquedas recibe hoy menos consultas que tres plataformas que la mayoría de los planes de marketing trata como secundarias.
El informe tiene un límite claro: mide únicamente visitas desde navegadores de computadoras. Las aplicaciones en teléfonos celulares, donde ocurre gran parte de las búsquedas comerciales, sociales y en video, quedan fuera de la ecuación. Por lo tanto el volumen de consultas que ocurre fuera de Google está casi con seguridad subestimado.
La primera lectura aporta tranquilidad: Google sigue siendo el centro de gravedad de todas las búsquedas. Tres de cada cuatro búsquedas nacen allí, por lo que cualquier plan que decida abandonar Google para irse tras plataformas de moda descuidaría a la gran mayoría de los clientes.
La segunda lectura exige cambiar decisiones: una de cada cinco búsquedas nunca pasa por un buscador tradicional. No es para nada una porción pequeña. Supera a la audiencia de la mayoría de los medios de comunicación locales y sigue creciendo mientras la participación de Google retrocede.
Un negocio visible solo en Google desaparece en la quinta parte de los momentos en que un usuario busca lo que este ofrece.
Ambas lecturas describen el mismo camino. Un cliente potencial busca un diagnóstico en Google, ve a un especialista explicarlo en YouTube, pide a una inteligencia artificial que compare dos opciones, lee opiniones en Google Maps y luego consulta en un grupo privado de mensajería si alguien conoce el negocio. Ninguna plataforma es dueña del recorrido completo. Cada parada sirve de punto de control y en cada uno de ellos la empresa demuestra autoridad creíble o queda descartada por completo.
En negocios relacionados con la salud, leyes, finanzas y servicios profesionales, la etapa previa a contratar es más larga y exigente que en cualquier compra común. Google clasifica estos temas bajo la etiqueta YMYL y exige contenidos con un nivel superior de experiencia directa, conocimiento técnico, autoridad y confianza. Quienes buscan aplican el mismo criterio: comparan y verifican cada dato.
Por eso las cifras del cuadro no deben verse como simples porcentajes. Estar ausente en una plataforma que reúne el 5 % de las búsquedas no es una pérdida menor del 5 %, es prácticamente romper un paso clave en una cadena que debe mantenerse firme para que el cliente elija a la empresa. Una oficina con una excelente página web pero sin presencia en video deja un vacío justo donde un comprador cuidadoso busca confirmación visual. Pasa lo mismo con un negocio que tiene calificaciones altas pero no figura cuando una inteligencia artificial compara opciones frente a un rival.
Las herramientas de inteligencia artificial merecen una atención puntual. Con el 3.2 % de las consultas, su volumen total es moderado, pero su valor comercial es enorme. En nuestro análisis previo citamos el dato de Semrush de 2025: los visitantes que llegan desde búsquedas con inteligencia artificial compran o contratan a una tasa 4.4 veces mayor que los usuarios de búsqueda tradicional, porque llegan tras haber filtrado y contrastado sus opciones. Una porción pequeña de búsquedas puede definir una cantidad decisiva de clientes finales.
Cada plataforma responde una pregunta distinta para un comprador cuidadoso. La tabla muestra qué se verifica en cada parada y qué ocurre cuando el negocio no tiene nada ahí que pueda verificarse.
| Plataforma | Qué verifica ahí el cliente | Si el negocio está ausente |
|---|---|---|
| Búsqueda de Google | Quién eres, qué haces y si tu contenido responde la pregunta | La página de un competidor se convierte en la referencia |
| Google Maps y Perfil de Empresa | Ubicación, horarios, reseñas, fotos y cómo respondes a las críticas | La decisión se va a la consulta con doscientas reseñas |
| YouTube y video en redes | Si el profesional sabe explicar el problema con sus propias palabras | La explicación de otro fija las expectativas |
| Asistentes de inteligencia artificial | Una comparación de opciones, con fuentes que el asistente pueda citar | El resumen se redacta con lo que el modelo encontró, sin ti |
| Directorios y plataformas de reseñas | Credenciales, opiniones de terceros y coherencia con todo lo demás | El negocio no existe en la comparación |
| Conversaciones privadas | Lo que un amigo, un colega o un chat de grupo dice de ti | Nada que reenviar y ningún perfil que compartir |
En Panel Development Partners medimos la presencia en cada uno de estos puntos de control para nuestra propia marca de seguros antes de recomendarle nada a un cliente.
La conclusión equivocada ante un proceso de búsqueda repartido en varios sitios es pensar que hay que publicar contenido en todos lados a cada minuto. Los puntos de control no premian la cantidad; premian la coherencia.
En cada parada, el comprador prudente busca confirmar los mismos datos: quién dirige la empresa, qué credenciales respaldan su trabajo, qué resultados tuvieron otros clientes, si responden las dudas importantes y si esa información coincide desde Google hasta YouTube y los resúmenes de inteligencia artificial. Un perfil empresarial que afirma una cosa, una página web que dice otra y un registro de reseñas vacío no significan presencia distribuida; significan presencia contradictoria. Las contradicciones de información son justo lo primero que alejan a Google y a un cliente exigente.
Presencia significa hacer visible y verificable la experiencia profesional en los canales donde la gente busca, respetando el formato de cada espacio y manteniendo exactamente la misma información en cada uno de ellos.
Nuestra visión nace de operar TuSeguroMedico.com, nuestra propia marca de seguros de salud, en uno de los mercados más competitivos del país. El seguro médico es la decisión de confianza por excelencia. La gente investiga siguiendo al pie de la letra los pasos descritos y comprobamos a diario los efectos directos de estar o no en cada etapa.
Tratamos la búsqueda como una conducta integral y evaluamos la presencia en los resultados de Google, en el mapa local, en piezas de video, en respuestas de inteligencia artificial y en las opiniones que alimentan las recomendaciones privadas. El sitio web sigue siendo el punto central de nuestro negocio, porque es el único canal donde la empresa tiene el control total de su contenido, trayectoria y credenciales. Cualquier otro punto de contacto debe remitir a ese relato y coincidir exactamente con él.
Ese es el estándar que desarrollamos para nuestra operación antes de aplicarlo a los clientes del sector de salud, legal, financiero y de servicios profesionales con los que trabajamos. Los datos presentados son la demostración más contundente de por qué este método es indispensable.
Las cifras de este insight proceden de las siguientes fuentes públicas, que el lector puede consultar directamente:
Información verificada el 18 de octubre de 2026. El panel de Datos mide navegadores de escritorio en Estados Unidos; las aplicaciones móviles quedan fuera de los datos.
Panel Development Partners fue fundada por Juan Ignacio Baldrich. Con más de quince años de experiencia en la industria de seguros, ha desarrollado su carrera trabajando de cerca con aseguradoras, agentes independientes y proveedores de salud, lo que le ha permitido comprender cómo funciona el mercado y cómo cada uno de estos actores contribuye a su crecimiento.
En sus últimos años en Aetna, una de las aseguradoras de salud más grandes del país, trabajó exclusivamente con algunos de los agentes de mayor producción de la compañía. Su función consistía en fortalecer las relaciones entre agentes, médicos de prácticas independientes, grupos médicos y organizaciones de proveedores, colaborando además con líderes comerciales de múltiples aseguradoras para desarrollar estrategias que beneficiaran el crecimiento de todas las partes involucradas.
Antes de fundar y expandir su propia agencia, se desempeñó como Chief Provider Strategist, trabajando directamente con médicos independientes, grupos médicos y IPAs. Esa experiencia le permitió desarrollar un profundo entendimiento de los modelos fee-for-service, los contratos basados en el riesgo, el crecimiento del panel de pacientes y la manera en que los agentes y los proveedores pueden alinear sus intereses para generar relaciones comerciales sostenibles y a largo plazo.
Agente de seguros con licencia en Florida desde 2010 (licencia 2-15 P230623, NPN 15714451), combina la experiencia directa en la industria con la especialización en SEO, búsqueda local y estrategia de contenidos para negocios en sectores donde la precisión y la confianza son esenciales.
Agenda una llamada de estrategia gratuita y te mostramos dónde es visible hoy tu negocio, dónde está ausente y qué brechas pesan más en las decisiones que están tomando tus clientes.